

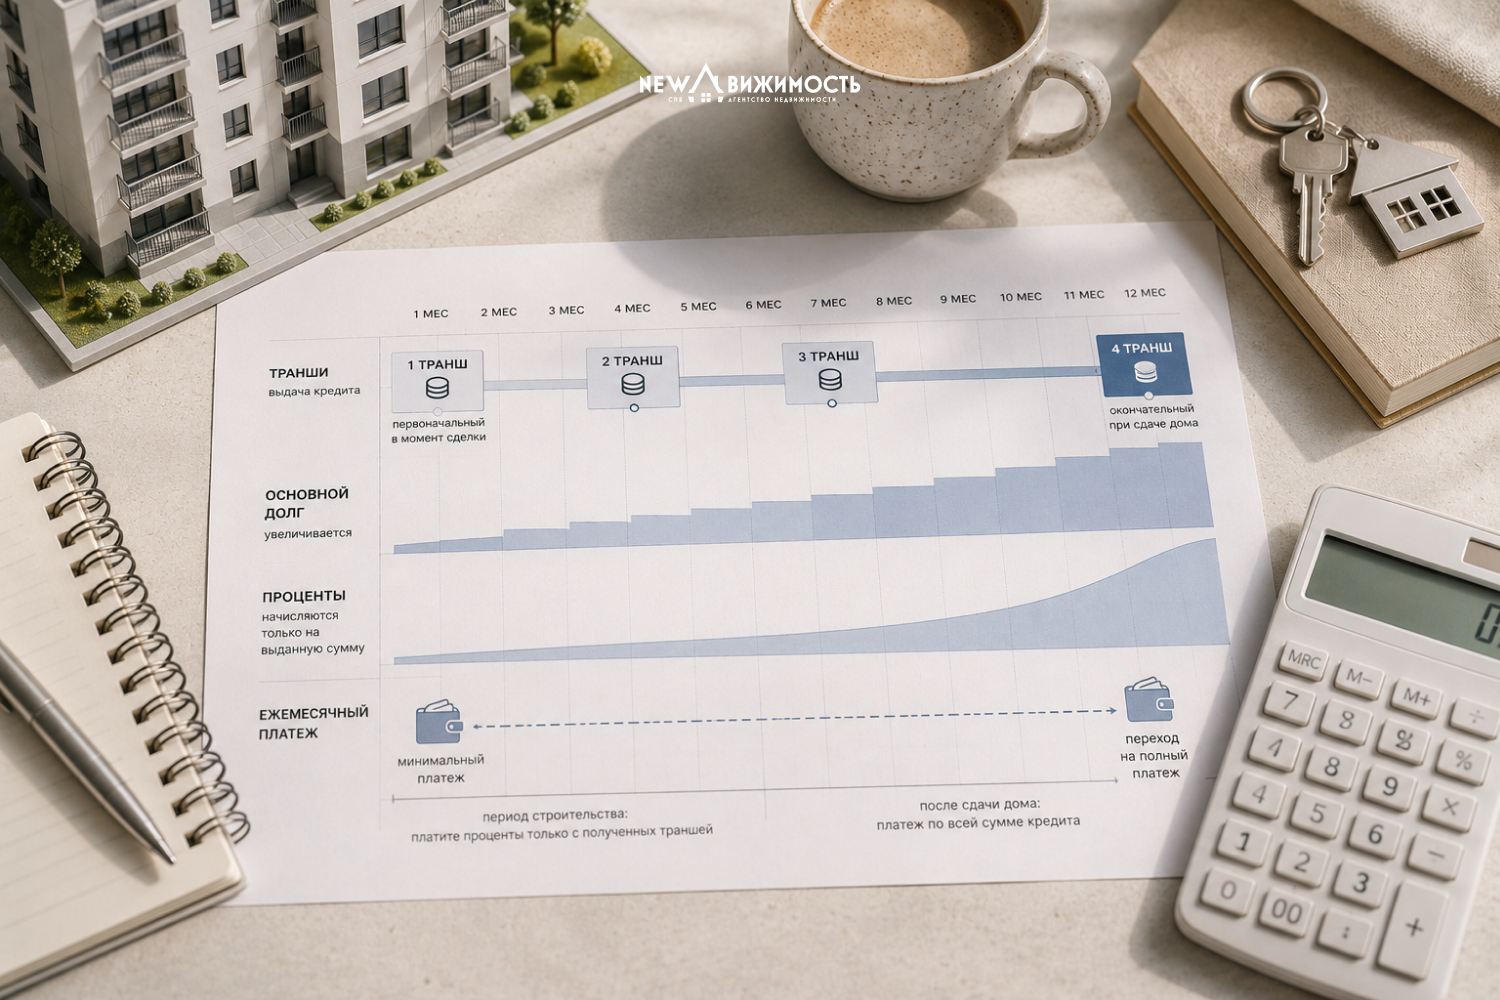
Траншевая ипотека — один из самых недооцененных инструментов при покупке новостройки. Многие о ней не слышали, хотя в определенных ситуациях она позволяет существенно снизить нагрузку на бюджет во время строительства дома. Разбираем, как это работает и кому подходит.
Что такое траншевая ипотека
Обычная ипотека выдается сразу всей суммой. И с первого дня вы платите проценты на весь кредит, даже если дом еще строится.
Траншевая ипотека работает иначе: кредит выдается частями — траншами. Первый транш поступает в момент сделки, остальные — по мере строительства. Проценты начисляются только на уже полученную сумму, а не на весь кредит. Это позволяет платить значительно меньше на этапе стройки и перейти на полный платеж ближе к сдаче дома.
Как это выглядит на практике
Допустим, вы покупаете квартиру в строящемся доме стоимостью 14 млн рублей. Первый транш — 1,5 млн рублей, выдается при регистрации ДДУ. На этот период вы платите проценты только с 1,5 млн рублей, а не с 14 млн. Ежемесячный платеж в этот период будет минимальным.
Когда дом сдается, банк выдает оставшуюся сумму, и вы переходите на стандартный платеж по всей сумме кредита.
Кому особенно выгодна траншевая ипотека
Тем, кто снимает жилье во время стройки. Небольшой платеж по ипотеке плюс арендный платеж. Вместе это не так тяжело для бюджета, как полный ипотечный платеж и аренда одновременно.
Тем, кто планирует продать имеющееся жилье. Отличная схема: пока дом строится, живете в своей квартире и платите минимум по ипотеке. Ближе к вводу получаете оставшуюся сумму кредита, переезжаете и продаете старое жилье. Вырученные деньги идут на досрочное погашение.
Тем, кто хочет зафиксировать ставку. Ставка фиксируется в кредитном договоре на момент его подписания. Если берете ипотеку по льготной программе, а к моменту выдачи следующего транша программа уже отменена, льготные условия для вас сохраняются.
На что обратить особое внимание
Траншевая ипотека удобна, но у нее есть особенности, которые важно понять до подписания договора. Иначе можно столкнуться с неприятными сюрпризами.
Срок выдачи всех траншей ограничен 36 месяцами. Если застройщик задержит сдачу дома или предоставит более длительную рассрочку, банк этим сроком не связан. Все транши нужно получить в течение трех лет с даты подписания договора. Если не успеете, могут возникнуть сложности.
Страхование оформляется на всю сумму кредита. Не только на первый транш. Это значит, что страховые взносы рассчитываются от полной суммы кредита с первого дня. Учитывайте это при расчете расходов.
Досрочное погашение может создать проблемы. Если погасить выданные транши досрочно с уменьшением срока кредита, срок сократится по всей кредитной линии, включая еще не выданные транши. Это может поставить вас перед необходимостью получить всю оставшуюся сумму раньше, чем планировалось. Перед любым досрочным погашением лучше проконсультироваться с банком.
Количество и размер траншей определяет застройщик, а не вы. Схема может быть невыгодной, если застройщик выдаст первый транш большой суммой, экономия на процентах тогда будет минимальной. Внимательно изучайте предложенный график траншей до подписания договора.
Банк не проверяет заемщика повторно при выдаче следующих траншей. С одной стороны, это удобно — смена работы или снижение дохода не повлияет на получение оставшейся суммы. С другой — это означает, что вы берете на себя обязательства на полную сумму кредита с первого дня, и отказаться от последующих траншей будет непросто.
Как узнать, доступна ли траншевая ипотека на конкретный объект
Траншевая ипотека — это договоренность между банком и застройщиком. Самостоятельно выбрать этот формат нельзя: именно застройщик определяет, доступна ли опция на его объект. Поэтому первый шаг — уточнить у застройщика, работает ли он с траншевой ипотекой и на каких условиях.
Главное о траншевой ипотеке
- Кредит выдается частями, платите проценты только с полученной суммы
- Минимальный платеж на этапе строительства
- Ставка фиксируется при подписании договора
- Доступна только на первичном рынке
- Условия определяет застройщик, уточняйте при выборе объекта
Если хотите подобрать новостройку с возможностью траншевой ипотеки в Петербурге — оставьте заявку. Эксперты NEWдвижимость знают, какие застройщики работают с этой схемой, и помогут выбрать подходящий вариант.